
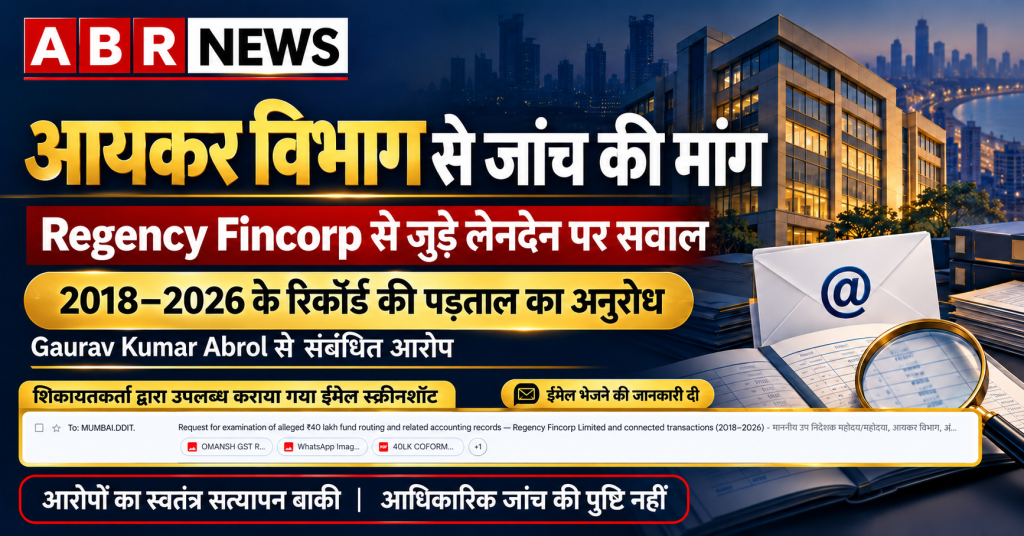
Regency Fincorp जांच की मांग: 2018–2026 के लेनदेन पर शिकायतकर्ता ने उठाए सवाल
Regency Fincorp जांच की मांग: शिकायतकर्ता के अनुसार, 2018–2026 के संबंधित बैंक रिकॉर्ड और लेनदेन की पड़ताल के लिए मुंबई आयकर विभाग को ईमेल भेजा गया है। ईमेल की विभागीय प्राप्ति और आधिकारिक जांच शुरू होने की स्वतंत्र पुष्टि उपलब्ध नहीं है।
Regency Fincorp जांच की मांग: शिकायतकर्ता का क्या कहना है?
2018–2026 के किन बैंक रिकॉर्ड की पड़ताल मांगी गई?
Gaurav Kumar Abrol से संबंधित आरोप और सत्यापन की स्थिति
बैंक स्टेटमेंट, UTR और अकाउंटिंग एंट्री क्यों महत्वपूर्ण हैं?
क्या आयकर विभाग ने जांच शुरू करने की पुष्टि की है?
संबंधित पक्षों का जवाब और संपादकीय नोट
मुंबई आयकर विभाग को ईमेल भेजने की बात
शिकायतकर्ता के अनुसार, मुंबई आयकर विभाग को ईमेल भेजकर 2018–2026 के दौरान Gaurav Kumar Abrol और Regency Fincorp Limited से संबंधित बताए गए लेनदेन की जांच का अनुरोध किया गया है।
इस लेख के लिए ईमेल की मूल प्रति, विभागीय प्राप्ति-पुष्टि और जांच शुरू होने का कोई आधिकारिक आदेश स्वतंत्र रूप से सत्यापित नहीं किया गया है। जांच की मांग करना और विभाग द्वारा जांच शुरू करना अलग बातें हैं।
₹40 लाख और कथित फंड रूटिंग को लेकर क्या आरोप है?
शिकायतकर्ता का आरोप है कि Aditya Telecom से आए ₹40,00,000 का संबंध Regency Fincorp Limited के बैंक खाते और आगे एक कथित गेमिंग-पेआउट इकाई को हुए भुगतान से है। उनका आरोप है कि इस व्यवस्था से जुड़ी नकदी Gaurav Kumar Abrol ने प्राप्त की।
ये दावे अभी स्वतंत्र रूप से सत्यापित नहीं हैं। मूल बैंक स्टेटमेंट, UTR, भुगतान प्राप्त करने वाली इकाई की पहचान और नकदी प्राप्ति के प्रमाण के बिना कथित रूटिंग या उसके उद्देश्य का निष्कर्ष नहीं निकाला जा सकता।
निवेशक की रकम और शेयर आवंटन पर भी विवाद
शिकायतकर्ता का कहना है कि Dubai स्थित निवेशक को कथित वादे के अनुसार रकम वापस नहीं मिली और unlisted shares भी उपलब्ध नहीं कराए गए। उन्होंने Omansh Enterprises Limited( Pipan Oils Limited से जुड़े बताए गए एक अलग घटनाक्रम में ₹40 लाख के एडवांस और ₹95 लाख की मांग का भी आरोप लगाया है। इन दावों के अनुबंध, भुगतान रिकॉर्ड और संबंधित पक्षों की भूमिका का सत्यापन आवश्यक है।
किन वित्तीय रिकॉर्ड की जांच जरूरी है?
- ₹40 लाख भेजने वाले खाते का वास्तविक धारक और भुगतान का उद्देश्य।
- Regency Fincorp की पुस्तकों में रकम किस खाते में दर्ज हुई।
- क्या रकम loan, advance, investment या किसी अन्य देयता के रूप में दिखाई गई?
- आगे हुए भुगतान के लाभार्थी, UTR, तारीख और सहायक दस्तावेज।
- कथित नकदी प्राप्ति के प्रमाण और संबंधित व्यक्तियों की भूमिका।
- शेयर आवेदन, आवंटन, रिफंड तथा निवेशक से हुए पत्राचार का मिलान।
Forensic Audit और FSL में अंतर
बैंक ट्रेल और बहीखातों की पड़ताल के लिए वित्तीय forensic audit या accounting examination प्रासंगिक हो सकता है। डिजिटल रिकॉर्ड, हस्ताक्षर या दस्तावेज की प्रामाणिकता संबंधी प्रश्नों में, आवश्यकता के अनुसार, विशेषज्ञ forensic examination कराया जा सकता है।
Income-tax Act, 1961: संबंधित प्रावधान क्या कहते हैं?
Section 68: पुस्तकों में दर्ज रकम का स्रोत
पुस्तकों में जमा दिखाई गई रकम की प्रकृति और स्रोत का संतोषजनक स्पष्टीकरण न मिलने पर, लागू शर्तों के अनुसार, उसे आय में जोड़ा जा सकता है। केवल बैंक ट्रांसफर होना स्रोत और लेनदेन की वास्तविकता का पूरा प्रमाण नहीं है।
Section 271AAD: फर्जी या संबंधित छूटी हुई एंट्री
कार्यवाही के दौरान कानून में वर्णित false entry या कर देयता से बचने के लिए प्रासंगिक entry छोड़ने का मामला पाए जाने पर, संबंधित एंट्री की कुल रकम के बराबर जुर्माना लगाने का प्रावधान है। हर अकाउंटिंग गलती पर अपने-आप 100% जुर्माना नहीं लगता।
Section 269SS और 269T: नकद स्वीकार करने और चुकाने की सीमाएं
इन धाराओं में संबंधित loan, deposit और निर्दिष्ट रकम के स्वीकार या पुनर्भुगतान के तरीके पर प्रतिबंध हैं। सामान्य सीमा ₹20,000 या अधिक है; aggregate amount, बकाया रकम, लेनदेन की प्रकृति और वैधानिक अपवाद महत्वपूर्ण हैं। इसे हर प्रकार के नकद एडवांस पर पूर्ण प्रतिबंध कहना सही नहीं होगा।
2018–2026 के रिकॉर्ड पर वर्ष के अनुसार कानून देखना होगा
Income-tax Act, 2025, 1 अप्रैल 2026 से लागू है। उससे पहले शुरू हुए कर वर्षों के लिए 1961 Act और संक्रमण संबंधी प्रावधान प्रासंगिक रहते हैं। प्रत्येक लेनदेन पर उस समय लागू कानून, प्रभावी तारीख और समय-सीमा देखकर ही निष्कर्ष निकाला जाना चाहिए।
क्या यह अपने-आप Hawala या Money Laundering का मामला है?
नहीं। रकम वापस न मिलना, शेयर न मिलना या संदिग्ध अकाउंटिंग एंट्री अपने-आप money laundering सिद्ध नहीं करती। PMLA लागू होने के लिए संबंधित वैधानिक शर्तों और अपराध से प्राप्त संपत्ति के संबंध की जांच आवश्यक है। इस मामले में किसी व्यक्ति के विरुद्ध ऐसा निष्कर्ष यहां स्थापित नहीं किया जा रहा।